
Una cuenta ABLE es una cuenta de ahorro con ventajas fiscales que permite a una persona con discapacidad, incluido el autismo, guardar dinero para sus gastos sin poner en riesgo beneficios como el SSI o Medicaid. Desde 2026 puede abrirla cualquier persona cuya discapacidad empezó antes de los 46 años, no solo antes de los 26. Esta guía es para familias que viven en Estados Unidos: las reglas que explicamos son federales y estatales de ese país, y no se aplican igual en España ni en otros lugares.
También respondemos la duda que más se repite: ¿cuenta ABLE o fideicomiso para necesidades especiales? Spoiler: muchas familias acaban usando las dos herramientas.
En resumen
Una cuenta ABLE (también llamada 529A) guarda ahorros para gastos calificados de una persona con autismo. Según la SSA, hasta 100.000 dólares del saldo no cuentan como recurso para el SSI.
En 2026 el requisito de edad subió: la discapacidad debe haber comenzado antes de los 46 años. El diagnóstico por sí solo no basta; hay que cumplir los criterios federales.
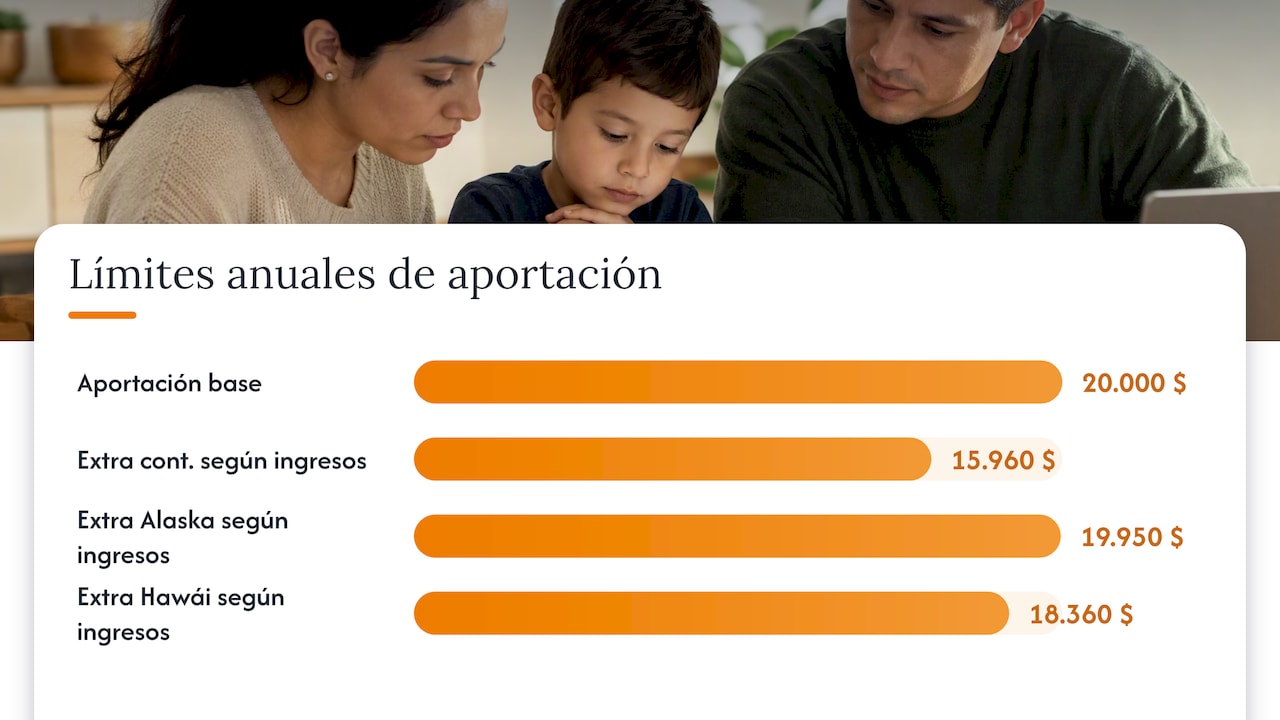
El límite anual de aportaciones en 2026 es de 20.000 dólares, salvo ampliaciones para beneficiarios que trabajan.
La cuenta ABLE es ágil para gastos frecuentes; el fideicomiso sirve mejor para sumas grandes y planificación sucesoria. No son excluyentes.
La trampa habitual está en los retiros, sobre todo los de vivienda. Guarde recibos de todo.
Tabla de contenidos
Qué es una cuenta ABLE y por qué importa en el autismo
La ley ABLE (Stephen Beck, Jr., Achieving a Better Life Experience) se aprobó el 19 de diciembre de 2014. Creó cuentas de ahorro libres de impuestos federales sobre los rendimientos, pensadas para cubrir gastos calificados de personas con discapacidad.
El problema que resuelve es muy concreto. El SSI es un programa sujeto a una prueba de recursos, y el límite habitual para una persona es de 2.000 dólares en bienes. Para una familia que quiere ahorrar para el futuro de un hijo con autismo, eso es una barrera real: cualquier regalo de los abuelos o ahorro de años puede poner en riesgo la prestación. La cuenta ABLE crea un espacio protegido donde ese dinero puede crecer.
Si todavía está entendiendo cómo funciona la prestación, le conviene leer antes nuestra guía de requisitos de SSI por autismo y la de montos y límites de ingreso del SSI para un niño con autismo.
Quién puede abrir una cuenta ABLE con autismo
El trastorno del espectro autista puede calificar, pero hay dos condiciones que conviene separar:
La edad de inicio. Para los años fiscales que comienzan después del 31 de diciembre de 2025, la discapacidad debe haber comenzado antes de cumplir 46 años. Hasta 2025 el tope era 26. Para el autismo, que se manifiesta en la infancia, esto rara vez cambia la elegibilidad de un niño, pero sí abre la puerta a adultos diagnosticados tarde y a quienes antes quedaban fuera por poco.
La severidad funcional. El diagnóstico no sustituye los requisitos federales. Normalmente se cumple de dos maneras: si la persona ya recibe SSI o SSDI por esa discapacidad, o si puede certificar con un médico que tiene una condición que cumple los criterios de limitación funcional. Cada programa estatal puede pedir datos operativos adicionales.
No hay límite de ingresos para abrirla. Tampoco hay que ser menor de edad: lo que cuenta es cuándo empezó la discapacidad, no cuántos años tiene hoy la persona, según The Arc.
Una persona solo puede tener una cuenta ABLE a la vez. Si en algún momento quiere cambiar de programa, puede transferirla a otro programa ABLE, generalmente una vez cada 12 meses.
Cuánto se puede aportar y cuánto protege
El límite anual
El límite anual de aportaciones en 2026 es de 20.000 dólares, sumando todas las fuentes. Pueden aportar los padres, los abuelos, otros familiares, amigos y también el propio beneficiario. Esa cifra se ajusta con el tiempo, así que antes de hacer un depósito grande compruebe la publicación vigente del IRS.
Si el beneficiario trabaja y su empleador no hace ciertas aportaciones a un plan de jubilación, puede aportar además una cantidad extra. Según la SSA, para 2026 esos importes adicionales son 15.960 dólares en el territorio continental, 19.950 en Alaska y 18.360 en Hawái, y están limitados por lo que la persona gane ese año.
El tope del saldo y el SSI
No existe un límite federal de aportaciones de por vida, pero cada programa estatal fija un saldo máximo total. Aquí hay que distinguir dos cifras que se confunden mucho:
Hasta 100.000 dólares: el saldo no se cuenta como recurso para el SSI.
Por encima de 100.000 dólares: el SSI puede suspenderse mientras dure el exceso. La elegibilidad para Medicaid no se pierde automáticamente, y si el saldo baja del umbral, los pagos pueden restablecerse según las reglas aplicables. Lo detalla la SSA.
El tope del programa estatal es otro número, y varía por estado. Mire ambos antes de decidir.
Qué gastos puede pagar la cuenta
Mucha gente cree que una cuenta ABLE solo sirve para gastos médicos. No es así. Los gastos calificados son los relacionados con la salud, la independencia o la calidad de vida de la persona con discapacidad, e incluyen, según el IRS:
Vivienda y alimentos
Educación y formación
Transporte
Terapias y atención médica
Tecnología asistiva
Apoyo personal
Capacitación y apoyo laboral
Bienestar y gestión financiera
Honorarios legales y gastos funerarios
No tienen que ser estrictamente médicos ni beneficiar solo a la persona autista, pero sí deben estar relacionados con ella y cumplir las reglas del programa. Un ejemplo: una tableta con comunicación aumentativa, las terapias que Medicaid no cubre o el transporte a un programa de día encajan con claridad. Un gasto que no tiene relación con el beneficiario, no.
Sobre los impuestos: las aportaciones no son deducibles a nivel federal, aunque algunos estados ofrecen una deducción estatal. Las distribuciones, incluidas las ganancias, pueden quedar libres de impuestos federales cuando se usan para gastos calificados. Si quiere repasar otras ventajas fiscales, tenemos una guía de deducciones fiscales por autismo.
La trampa real: administrar los retiros
Abrir la cuenta es la parte fácil. Donde las familias se equivocan es al retirar dinero. Esto conviene decirlo sin rodeos.
La SSA advierte que la clasificación del gasto y el momento del retiro importan especialmente cuando hay vivienda de por medio. En la práctica:
Un gasto de vivienda, o un gasto no calificado, puede contarse como recurso si el beneficiario conserva ese dinero hasta el mes siguiente. Si se gasta en el mismo mes en que se recibe, la regla del SSI es distinta. Los detalles están en la página de la SSA sobre ABLE.
Un retiro de vivienda también puede afectar el cálculo del pago del SSI, por lo que conviene consultarlo antes con la SSA o con un asesor de beneficios.
Guarde recibos, estados de cuenta y una nota breve con el propósito de cada retiro. Si algún día le piden justificarlo, tendrá la respuesta lista.
Una rutina sencilla: retire solo lo que va a gastar ese mismo mes, pague directamente, y archive el comprobante en una carpeta por año. Si el beneficiario recibe SSI y usted no está seguro de cómo clasificar un gasto, llame a la SSA o consulte con un especialista en beneficios antes de retirar, no después.
Cómo abrirla paso a paso
Confirme la elegibilidad. Compruebe que la discapacidad comenzó antes de los 46 años y reúna el soporte: carta de SSI o SSDI, o certificación médica.
Compare programas. No es obligatorio usar el de su estado. ABLE National Resource Center indica que en 2026 31 planes aceptan residentes de otros estados.
Reúna los datos. Normalmente se piden nombre, domicilio, fecha de nacimiento, número de Seguro Social (SSN) o TIN, datos bancarios para el depósito inicial y, si corresponde, información del representante legal autorizado, según las instrucciones del IRS. El programa puede pedir que conserve la certificación médica aunque no siempre se suba al abrir la cuenta.
Haga el depósito inicial. Algunos programas tienen mínimo, otros no.
Configure retiros y, si lo ofrece, la tarjeta. Decida quién controlará los retiros y cómo guardará los recibos.
Informe a la SSA si recibe SSI. Mantenga al día cualquier cambio que se le pida comunicar.
Qué comparar entre programas
Las reglas federales son similares en todos los planes. Lo que cambia, y conviene mirar con lupa:
Criterio | Por qué importa |
|---|---|
Comisiones | Se descuentan cada año del saldo y se acumulan |
Depósito mínimo inicial | Puede ser una barrera para empezar |
Tarjeta de débito | Facilita pagos, pero exige más control de recibos |
Periodos de retención | Algunos retrasan la disponibilidad de los fondos |
Opciones de inversión | Importa si el horizonte es largo |
Límite de saldo estatal | Define cuánto se puede acumular |
Deducción fiscal estatal | Solo la ofrecen algunos estados, a menudo solo para residentes |
Recuperación de Medicaid | Reglas distintas al fallecimiento del beneficiario |
El IRS recuerda además que el Form 5498-QA informa de aportaciones, traspasos y transferencias de la cuenta, así que verá ese formulario cuando haga la declaración.
Cuenta ABLE o fideicomiso para necesidades especiales
La pregunta correcta no es cuál es mejor, sino qué problema quiere resolver. The Arc y ABLE National Resource Center coinciden en que la decisión depende de qué se quiere pagar, cuánto dinero se administrará, con qué frecuencia habrá retiros, quién controlará el dinero y qué pasará tras el fallecimiento. No existe una solución universal.
Cuenta ABLE | Fideicomiso para necesidades especiales | |
|---|---|---|
Control de los retiros | El beneficiario o su representante | Normalmente el fideicomisario |
Mejor para | Gastos frecuentes y rápidos | Sumas mayores y planificación sucesoria |
Límite anual de aportación | Sí, 20.000 dólares en 2026 | No en general |
Saldo protegido para el SSI | Hasta 100.000 dólares | Según las reglas del fideicomiso |
Complejidad | Se abre en línea | Suele requerir un abogado y trámites |
El resumen práctico, según The Arc, es que la cuenta ABLE resulta más útil para gastos diarios y el fideicomiso para cantidades grandes o herencias. Si una herencia o una indemnización supera el límite anual de la ABLE, el fideicomiso suele ser el recipiente natural, y desde él se pueden hacer aportaciones a la cuenta ABLE dentro del límite anual para gastos corrientes.
Otro matiz: si el dinero de un fideicomiso se usa para costos básicos de vida, los beneficios públicos pueden verse afectados. Con la cuenta ABLE, los gastos básicos de vida son gastos calificados, aunque el momento del retiro importa para vivienda y SSI.
Para decidir cómo encaja esto en el panorama general, vea nuestra guía de planificación financiera para hijos con autismo. Y para redactar un fideicomiso, hable con un abogado especializado en planificación para personas con discapacidad de su estado.
Nuestra perspectiva
Hablamos con muchas familias que llegan a la cuenta ABLE por casualidad, de boca de otro padre, y ya llevan años acumulando dinero de forma que pone el SSI en peligro. Nuestra opinión es sencilla: la cuenta ABLE es de las herramientas más infrautilizadas que tiene una familia con un hijo autista, y su valor real no está en abrirla, sino en manejarla con disciplina.
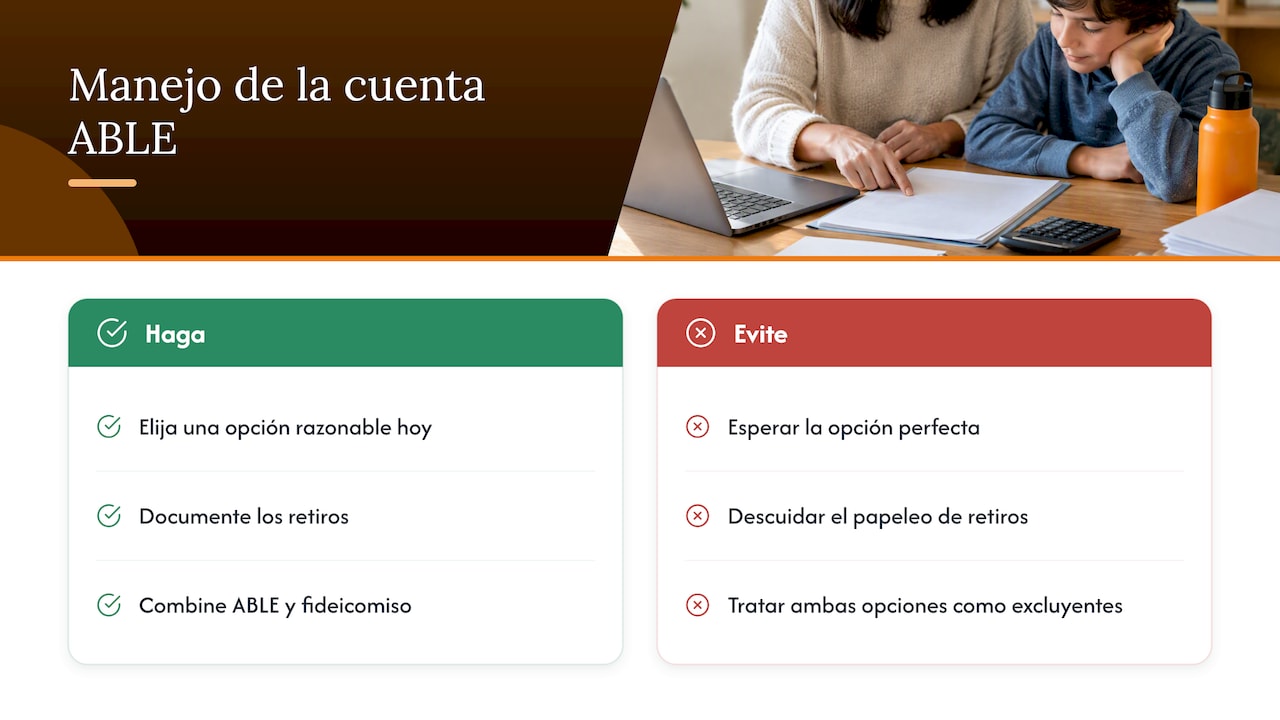
Lo que más vemos es esto. Primero, las familias se paralizan comparando programas y tardan meses en abrir nada. Como las reglas federales son parecidas, una buena decisión hoy vale más que la decisión perfecta dentro de un año, y siempre se puede transferir a otro programa. Segundo, nadie les avisa de que el papeleo de los retiros es el verdadero trabajo. Tercero, creen que es una opción u otra: ABLE o fideicomiso. En la mayoría de los casos que conocemos, lo razonable es combinarlos.
Nuestra plataforma nació de la experiencia personal de un padre que pasó por este laberinto de trámites. Por eso insistimos en la parte práctica: qué documentos reunir, qué pregunta hacer a la SSA y qué hacer si le niegan algo. Y si el idioma es una barrera, el asistente bilingüe de la app puede orientarle en español sobre trámites y servicios.
— Ronnie Talent
Cómo le ayuda Autism Victory
La cuenta ABLE es solo una pieza. Autism Victory reúne en una sola aplicación libros y audiolibros para cuidadores, recursos estatales de beneficios y apoyo financiero, videos educativos, una comunidad de apoyo y un asistente familiar con IA en inglés y español que responde preguntas sobre trámites y servicios.
Puede probarla con la prueba gratuita y, si le sirve, elegir entre el plan mensual, de 6,95 USD al mes, o el plan anual, de 49,95 USD al año. También puede conocer la app desde nuestra página en español.
Siguientes pasos y lecturas relacionadas
Si su objetivo es ordenar todo el panorama económico, estas guías complementan lo que ha leído:
Asistencia financiera para familias con autismo, con programas y ayudas disponibles.
Beneficios por autismo en EE. UU., con montos y requisitos.
Nuestra versión en inglés, Shield $100,000 From SSI, para compartir con familiares que lean en ese idioma.
Apoyos para adultos autistas, si su hijo se acerca a la vida adulta.
Una idea final para quien está en el punto de partida: antes de abrir nada, escriba en una hoja qué gastos tiene en mente para los próximos tres años y cuánto dinero espera administrar. Con esas dos respuestas, la comparación entre programas y entre cuenta y fideicomiso se vuelve mucho más clara.
Preguntas frecuentes
¿Mi hijo con autismo puede tener una cuenta ABLE aunque no reciba SSI?
Sí. Recibir SSI o SSDI es una forma de acreditar la elegibilidad, pero no la única. También puede calificar con una certificación médica de que su condición cumple los criterios federales de severidad funcional. El diagnóstico por sí solo no basta, y cada programa estatal puede pedir su propia documentación.
¿Puedo abrir una cuenta ABLE en otro estado?
Sí, en muchos casos. ABLE National Resource Center indica que en 2026 31 planes aceptan residentes de otros estados. Antes de decidir, compare comisiones, mínimos, límites de saldo y si su estado ofrece una deducción fiscal que solo se aplica a su propio programa.
¿Qué pasa si el saldo supera los 100.000 dólares?
El SSI puede suspenderse mientras exista el exceso, pero Medicaid no se pierde de forma automática. Si el saldo vuelve a quedar por debajo del umbral, los pagos pueden restablecerse. Si está cerca de ese límite, consulte con la SSA o con un asesor de beneficios antes de seguir aportando.
¿Puede una cuenta ABLE reemplazar un fideicomiso para necesidades especiales?
Normalmente no. La cuenta ABLE resuelve los gastos frecuentes con control directo, pero tiene un límite anual de aportación. El fideicomiso es más adecuado para sumas mayores y planificación sucesoria, y muchas familias usan los dos.
¿Puedo tener más de una cuenta ABLE?
No, solo se permite una por persona. Lo que sí puede hacer es transferirla a otro programa ABLE, generalmente una vez cada 12 meses.
Fuentes
Las cuentas ABLE pueden ayudar a pagar gastos relacionados con la discapacidad, IRS
Comparación de cuenta ABLE, fideicomiso y fideicomiso combinado, ABLE National Resource Center
¿Debo utilizar un fideicomiso para necesidades especiales o una cuenta ABLE?, The Arc
Recomendaciones
