
La prioridad inmediata es proteger la seguridad financiera de los padres y garantizar que los recursos heredados no descalifiquen las prestaciones: redacte testamento y considere un fideicomiso para necesidades especiales; después abra una cuenta ABLE si procede. Mientras tanto, conviene comenzar los trámites de beneficios cuanto antes y documentar diagnósticos, ingresos y gastos desde el primer día, porque esos papeles sustentarán cada solicitud que presente después.
En resumen:
Es fundamental proteger los recursos heredados mediante testamentos y fideicomisos para necesidades especiales, además de abrir cuentas ABLE si corresponda.
Los gastos recurrentes en terapias, adaptaciones y transporte pueden ser elevados, por lo que conviene documentar cada gasto y gestionar ayudas públicas y deducciones fiscales.
La elegibilidad para programas como SSI y Medicaid depende de análisis de recursos familiares y del criterio de «deeming», por lo que anticipar y planificar los límites ayuda a evitar bloqueos.
Las cuentas ABLE se amplían en 2026 a personas con discapacidad antes de los 46 años, permitiendo ahorrar sin perder prestaciones si se usan en gastos calificados.
Un fideicomiso para necesidades especiales, un testamento y una tutoría bien planificada garantizan protección patrimonial y continuidad en las prestaciones si los padres faltan.
Tabla de contenidos
Costos comunes y cómo presupuestarlos: terapias, adaptaciones y transporte
Programas públicos clave: SSI, SSDI, Medicaid y ayudas estatales
Cuentas ABLE en 2026: elegibilidad, límites y uso correcto
Fideicomisos para necesidades especiales, testamento y tutoría
Plan financiero paso a paso: checklist con calendario de tareas
Enseñar finanzas y fomentar la autonomía desde casa
Dónde buscar recursos estatales y cómo documentarlos
Por qué seguimos esta guía al pie de la letra
Un recurso que acompaña este plan paso a paso
Preguntas frecuentes
Fuentes
Costos comunes y cómo presupuestarlos: terapias, adaptaciones y transporte
Antes de solicitar cualquier ayuda, conviene tener una idea realista de cuánto cuesta criar a un hijo con autismo. Los gastos se dividen en dos tipos: los recurrentes, como las terapias, y los puntuales, como adaptar el hogar o comprar equipo especializado.
Las terapias suelen ser la partida más pesada: terapia ocupacional, logopedia y análisis conductual aplicado, cada una con su propia frecuencia semanal. Muchas familias combinan varias terapias a la vez, lo que multiplica el gasto mensual y hace indispensable negociar con la aseguradora y explorar centros públicos o comunitarios antes de recurrir solo a proveedores privados. Nuestra guía sobre costos de terapia detalla cifras reales por tipo de sesión y frecuencia.
A estos gastos recurrentes se suman los puntuales: adaptar el baño o el dormitorio, instalar cerraduras de seguridad, comprar asientos especiales para el coche o cubrir desplazamientos frecuentes a citas médicas. Conviene reservar un fondo específico para estas compras y amortizarlas a lo largo del año en lugar de absorberlas de golpe.
Agrupe los recibos de terapias por tipo y fecha para facilitar solicitudes de reembolso y deducciones.
Guarde los informes diagnósticos y las recetas médicas que respaldan cada gasto.
Conserve facturas de adaptaciones del hogar y equipo: muchos programas estatales piden comprobantes detallados.
Registre los kilómetros y gastos de transporte a terapias, porque algunas ayudas los reconocen como coste elegible.
Las familias con hijos autistas suelen enfrentar sobrecostes considerables en terapias y servicios, lo que hace que llevar un registro ordenado de gastos sea tan importante como buscar la ayuda en sí. Nuestra guía de deducciones fiscales por autismo explica qué documentación necesita el fisco para reconocer estos gastos.
Programas públicos clave: SSI, SSDI, Medicaid y ayudas estatales
Antes de pedir cualquier ayuda, conviene entender qué cubre cada programa y quién puede acceder a él. El Seguro de Ingreso Suplementario (SSI) ofrece un pago mensual a personas con recursos e ingresos limitados que cumplen el criterio de discapacidad de la Seguridad Social; en el caso de un menor, se evalúan tanto sus limitaciones funcionales como los ingresos y recursos del hogar. El Seguro de Incapacidad del Seguro Social (SSDI), en cambio, depende del historial laboral de los padres o, en la edad adulta, del propio beneficiario, y no tiene el mismo límite de recursos que el SSI.
Medicaid y el Programa de Seguro Médico para Niños (CHIP) cubren atención médica, terapias y, en muchos estados, servicios de exención que no cubre un seguro privado. Cada estado administra sus propias prestaciones adicionales, así que conviene revisar también los programas locales antes de descartar una ayuda por pensar que «no aplica».
Uno de los puntos que más confunde a las familias es el llamado deeming: la Seguridad Social cuenta parte de los recursos de los padres como si fueran del niño al evaluar la elegibilidad para SSI. Cuando el menor vive con dos padres, los primeros 3.000 dólares de los recursos de los padres quedan exentos de este cálculo; todo lo que supere esa cifra se suma a los recursos del niño y puede empujarlo por encima del límite de 2.000 dólares permitido, según establece la Seguridad Social. En la práctica, esto significa que unos ahorros familiares bien intencionados pueden bloquear el acceso a SSI hasta que se reduzcan o se reestructuren.
Reúna los informes médicos y psicológicos que documenten el diagnóstico y las limitaciones funcionales del niño.
Solicite cartas de los terapeutas que describan el impacto diario de la condición.
Calcule los recursos familiares exentos antes de presentar la solicitud, para anticipar si el deeming afectará el pago.
Presente la solicitud lo antes posible: los plazos de revisión de la Seguridad Social suelen extenderse varios meses.
Consejo profesional: si sospecha que el deeming reducirá o bloqueará el pago de SSI, hable con un asesor antes de acumular más ahorros a nombre de los padres y considere mover esos fondos a una cuenta ABLE o a un fideicomiso de necesidades especiales.
Nuestra guía de asistencia financiera para familias con autismo detalla los pasos de solicitud programa por programa, y nuestro artículo sobre SSI para un niño con autismo profundiza en los límites de ingreso vigentes.
Cuentas ABLE en 2026: elegibilidad, límites y uso correcto
Las cuentas ABLE permiten ahorrar e invertir sin perder el acceso a prestaciones como SSI o Medicaid, siempre que el dinero se use en gastos reconocidos. Desde el 1 de enero de 2026, la elegibilidad se amplió a personas cuya discapacidad comenzó antes de los 46 años, lo que según la Seguridad Social abre la puerta a muchas más familias que antes quedaban fuera por el límite de edad anterior.
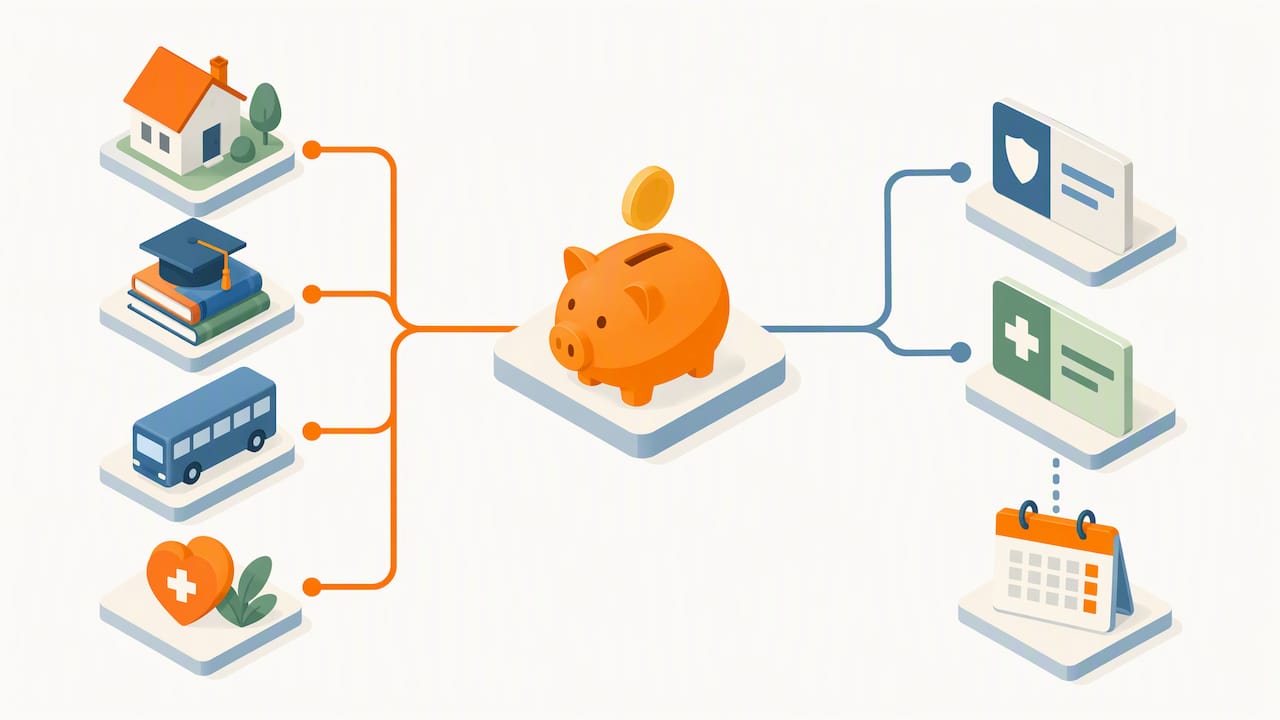
Fuente: Seguridad Social, spotlight sobre cuentas ABLE.
El dinero de una cuenta ABLE debe destinarse a gastos de discapacidad cualificados, conocidos como QDE, que incluyen vivienda, educación, transporte, tecnología de apoyo y atención médica, entre otros conceptos definidos en el manual de operaciones de la Seguridad Social. Aquí conviene prestar atención a un detalle técnico: si una distribución destinada a vivienda no se gasta dentro del mismo mes en que se recibe, pasa a contarse como recurso y puede afectar la elegibilidad para SSI. Planificar el momento de retirar fondos para vivienda, en lugar de dejarlos acumulados, evita este tropiezo.
El propio beneficiario puede abrir y administrar su cuenta ABLE si tiene capacidad para hacerlo.
Un padre, tutor o apoderado con poder legal puede abrir y gestionar la cuenta en nombre del beneficiario.
Cada estado tiene su propio plan ABLE, y la familia puede elegir el que mejor se adapte, aunque resida en otro estado.
Antes de contribuir, conviene revisar las comisiones y las opciones de inversión de cada plan estatal.
Fideicomisos para necesidades especiales, testamento y tutoría
Un fideicomiso para necesidades especiales permite dejar bienes a un hijo con autismo sin que esos recursos cuenten contra el límite de 2.000 dólares que exige el SSI. La diferencia con una herencia directa es clave: si los padres dejan dinero o propiedades directamente a nombre del hijo, es probable que pierda el acceso a SSI y Medicaid hasta agotar esos fondos; si lo dejan en un fideicomiso bien estructurado, el patrimonio queda protegido y las prestaciones continúan.
Las guías prácticas para familias en esta situación recomiendan un conjunto mínimo de pasos para construir un plan patrimonial sólido, según recoge KidsHealth:
Redactar un testamento que indique cómo se distribuirán los bienes y evite que una herencia directa dañe las prestaciones.
Crear un fideicomiso para necesidades especiales y nombrar un fiduciario de confianza que administre los fondos.
Nombrar un tutor legal que se haga cargo del hijo si los padres faltan o quedan incapacitados.
Redactar una carta de intenciones que describa rutinas, preferencias médicas y necesidades diarias del hijo para quien lo cuide en el futuro.
Revisar y actualizar estos documentos cada pocos años o tras cambios importantes en la familia.
Buscar un abogado especializado en planificación patrimonial y discapacidad conviene desde el primer momento, no solo cuando el patrimonio familiar crece. En la primera consulta vale la pena preguntar cuánta experiencia tiene con fideicomisos para necesidades especiales, cómo coordina el plan con las prestaciones estatales y federales, y qué documentos necesita revisar antes de redactar el testamento.
Consejo profesional: lleve a la primera cita con el abogado una lista de activos familiares, pólizas de seguro y una copia del diagnóstico del hijo: agiliza la conversación y reduce el coste de las horas de consulta.
Plan financiero paso a paso: checklist con calendario de tareas
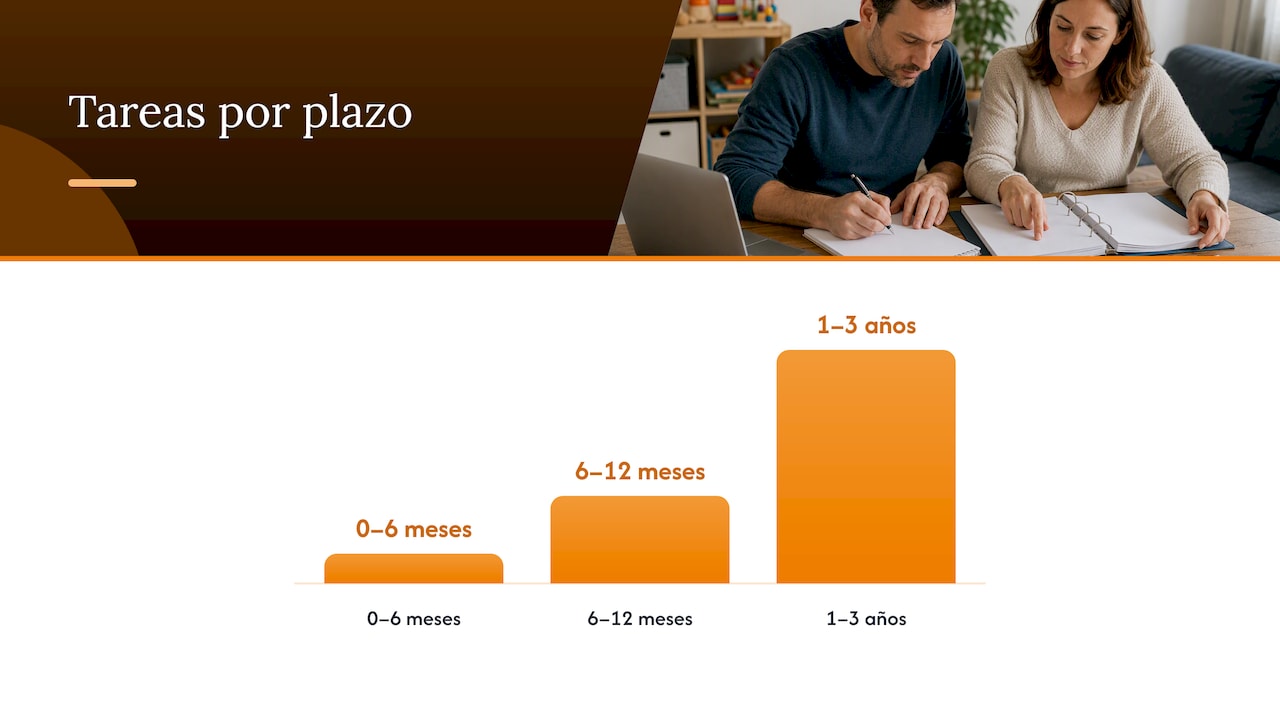
Un plan financiero no se construye en un fin de semana, pero tampoco necesita años. Dividirlo en bloques de tiempo realistas ayuda a avanzar sin sentirse abrumado por la cantidad de trámites.
Antes de empezar, reúna lo esencial: diagnóstico médico actualizado, pólizas de seguro vigentes, un resumen de ingresos y gastos familiares, y cualquier documento legal existente, aunque esté incompleto.
De 0 a 6 meses: solicite SSI o SSDI si corresponde, abra una cuenta ABLE y redacte un testamento provisional con un abogado.
De 6 a 12 meses: constituya el fideicomiso para necesidades especiales, nombre tutor y fiduciario, y empiece a documentar sistemáticamente los gastos de terapia.
De 1 a 3 años: redacte la carta de intenciones, revise las pólizas de vida y discapacidad, y comience a planificar la transición a la vida adulta si el hijo se acerca a los 18 años.
Marque en el calendario las fechas de renovación de SSI o Medicaid para evitar interrupciones.
Revise anualmente los límites de contribución de la cuenta ABLE y ajuste los aportes.
Actualice la carta de intenciones cada vez que cambien las rutinas o necesidades médicas del hijo.
Pensar en este plan como una serie de entregas trimestrales, en lugar de una lista interminable, hace que cada paso se sienta alcanzable.
Enseñar finanzas y fomentar la autonomía desde casa
Enseñar a un hijo con autismo a manejar dinero funciona mejor con apoyos visuales, rutinas predecibles y tareas divididas en pasos pequeños, antes que con explicaciones abstractas. La práctica supervisada, repetida en contextos reales como el supermercado o una cuenta bancaria infantil, suele dar mejores resultados que una lección teórica aislada, según observa una guía de Autism Canada sobre educación financiera para niños neurodivergentes.
Use tarjetas visuales o aplicaciones con pictogramas para explicar conceptos como ahorrar, gastar y esperar.
Introduzca una cuenta bancaria supervisada o una app educativa cuando el hijo muestre interés en manejar dinero propio.
Divida cada tarea financiera en pasos pequeños y reconozca cada logro con refuerzo positivo.
Ajuste gradualmente el nivel de responsabilidad según la confianza y las señales de autonomía que muestre el hijo.
Dónde buscar recursos estatales y cómo documentarlos
Localizar la ayuda estatal correcta ahorra meses de trámites perdidos. El sitio abletoday.org centraliza información sobre los planes ABLE de cada estado, mientras que la propia Seguridad Social mantiene listados actualizados de oficinas y programas vinculados a sus prestaciones.
Consulte el listado de planes ABLE por estado antes de decidir dónde abrir la cuenta.
Pida a terapeutas y centros médicos certificados y facturas detalladas que respalden cada solicitud de ayuda.
Contacte defensorías locales y asociaciones de autismo para pedir orientación personalizada y acelerar trámites.
Guarde copias digitales de cada documento enviado, con fecha y número de referencia de la solicitud.
Nuestra guía de becas y ayudas para familias con autismo reúne varios programas adicionales que conviene explorar según el estado de residencia.
Por qué seguimos esta guía al pie de la letra
Construimos esta guía combinando las reglas vigentes de la Seguridad Social, el IRS y Medicaid con la experiencia de familias que han recorrido este camino. Existen plataformas que reúnen recursos estatales personalizados y contenido revisado para apoyar cada paso, desde el testamento hasta la cuenta ABLE, con respaldo oficial. Usted puede conocer más sobre nuestras guías y herramientas internas explorando los artículos enlazados en esta página.
— Ronnie Talent
Un recurso que acompaña este plan paso a paso
Seguir este plan a mano, con decenas de pestañas abiertas y papeles sueltos, agota a cualquier padre.
Recursos estatales personalizados que evitan buscar programa por programa en decenas de sitios.
Un asistente bilingüe disponible para resolver dudas sobre prestaciones y papeleo en el momento en que surgen.
Plantillas y guías descargables que ayudan a seguir el calendario de este plan sin perder el hilo.
Puede probar la suscripción mensual desde 6,95 dólares o explorar el plan anual en nuestra página principal para acceder a todos los recursos desde hoy.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué tipo de ayuda financiera hay disponible para los niños autistas?
Las principales ayudas incluyen el SSI y el SSDI para ingresos mensuales, Medicaid y CHIP para cobertura médica y terapias, y las cuentas ABLE para ahorrar sin perder esas prestaciones. Cada estado añade programas propios de exención y apoyo adicional, por lo que conviene revisar también los recursos locales.
¿Qué ayudas puedo pedir si tengo un hijo autista?
Puede solicitar SSI si los ingresos y recursos familiares están dentro del límite, Medicaid o CHIP para cobertura médica, y abrir una cuenta ABLE si la discapacidad comenzó antes de los 46 años. También conviene explorar becas estatales y programas de exención específicos de su estado de residencia.
¿Qué es la regla de los 6 segundos para el autismo?
No existe una regla oficial conocida como «de los 6 segundos» dentro de los programas de la Seguridad Social, Medicaid o las cuentas ABLE. Si ha visto esta expresión en otro contexto, conviene verificar la fuente original antes de aplicarla a trámites de prestaciones.
¿Hay una beca para niños con autismo en 2026?
Nuestra guía de becas y ayudas para familias reúne los programas vigentes más relevantes para 2026.
¿Cómo afecta el ahorro de los padres a las prestaciones del hijo?
La Seguridad Social aplica el llamado deeming, que cuenta parte de los recursos de los padres como si fueran del niño al evaluar el SSI. Cuando el niño vive con dos padres, los primeros 3.000 dólares de recursos parentales quedan exentos; el resto puede reducir o bloquear el pago mensual.
Fuentes
POMS: SI 01130.740 - Achieving a Better Life Experience (ABLE) Accounts - SSA
Planificación financiera para niños con discapacidades | KidsHealth
Recomendaciones
